sábado, 27 de abril de 2013

Educação Sentimental


A EDUCAÇÃO DOS SENTIMENTOS.


*Karla Júlia Marcelino


RESUMO

A compreensão do significado desses sentimentos, identificando como eles se manifestam no ser, torna-se um passo imprescindível para a mudança comportamental e consequente melhoria das relações intra e interpessoais. Os nossos pensamentos, sentimentos, palavras, ações refletem as crenças, valores, visão de mundo internalizadas através da educação. A educação dos sentimentos que geram estados de sofrimentos possibilitará alcançar uma maior compreensão quanto às suas origens, causas e consequências. Através da educação dos nossos próprios sentimentos, estaremos desenvolvendo habilidades necessárias, alcançando o equilíbrio entre o pensar, sentir e agir e conseqüentemente, melhorando as nossas relações humanas e profissionais.

Palavras-chave: Educação. Sentimentos. Conhecimento.

Introdução

 Estamos diante de um mundo globalizado e competitivo, em constantes transformações. As organizações enfrentam desafios de ordem econômico-social, política e financeira, onde os dirigentes, gestores e líderes organizacionais se deparam com novos conceitos e metodologias, inovação tecnológica, numa velocidade acelerada que, quando começam a ser processadas, os paradigmas já se alteraram. A internet facilitou o acesso às informações, o que antes era privilégio de poucos e podemos falar da era virtual vivenciada naturalmente por milhões de criaturas. Contudo, ainda somos os grandes desconhecidos de nós próprios. Os sentimentos, emoções, pensamentos, atrações, repulsas, simpatias e antipatias manifestam-se ainda de forma incompreensível e sem controle, dificultando as relações intra e interpessoais. Os erros alheios são visíveis aos nossos olhos, contudo, e os nossos defeitos e tendências negativas, são devidamente observadas por nós?

* Graduação em Serviço Social. Atualmente exerce o cargo de Ouvidora Geral do Estado em PE, é instrutora do curso Implantação e Gestão de Ouvidoria no IRH e  Gestão de Ouvidoria da Pós-Graduação na ESURP. Tem pós-graduação em Gestão Governamental (Fundação Getúlio Vargas), Gestão Pública e Serviços Sociais (UFPE) e Intervenção Psicossocial à Família no Judiciário (UFPE).  Mestranda do Curso Psicologia Social e Organizacional do Instituto Superior de Línguas e Administração – UNISLA-Portugal.Consultora Organizacional.E-mail:karlajuliam@bol.com.br


A palavra educação vem do latim “educare ou educere. Provérbio: e, verbo ducare, ducere. Significa ato de educar; conjunto de normas pedagógicas aplicadas ao desenvolvimento geral do corpo e do espírito. Promover educação; transmitir conhecimentos; ensejar condições para o educando modificar para melhor” (Dicionário Aurélio).

Kardec, eminente pedagogo francês (1857) nos esclarece que:

A educação, se for bem compreendida, será a chave do progresso moral. Quando se conhecer a arte de manejar os caracteres como se conhece a de manejar as inteligências, conseguir-se-á corrigi-los, do mesmo modo que se aprumam plantas novas. Essa arte, porém, exige muito tato, muita experiência e profunda observação.

Na Wikipedia (2010), encontramos uma definição de Sentimentos:

de forma genérica são informações que seres biológicos são capazes de sentir nas situações que vivenciam. Abraham Maslow, professor de Harvard comentou que todos os seres humanos nascem com um senso nato de valores pessoais positivos e negativos. Somos atraídos por valores pessoais positivos tais como justiça, honestidade, verdade (...).Atualmente o termo sentimento é também muito usado para designar uma disposição mental, ou de propósito, de uma pessoa para outra ou para algo. Os sentimentos assim, seriam ações decorrentes de decisões tomadas por uma pessoa.

Geralmente confunde-se sentimentos com emoções. Sentimentos são estados afetivos produzidos por diversos fenômenos da vida intelectual ou moral. De forma geral, pode-se afirmar que os sentimentos são duradouros e fáceis de esconder; já as emoções, por serem corporais e espontâneas, são mais visíveis (mãos suadas, choro, riso...). Como nos explica Jolivet (1964, p.73) “emoção é um fenômeno afetivo complexo, provocado por um choque brusco e compreendendo um abalo mais ou menos profundo na consciência”. C. LAHR (1964) também explica que emoção é o estado afetivo intenso muito complexo proveniente da reação ao mesmo tempo mental e orgânico do indivíduo todo, sob a influência de certas excitações internas ou externas, pois, nisto se vê a diferença existente com o termo sentimento.

Enquanto nos comprazemos nas paixões, reincidindo nos erros, numa atitude desatenta quanto aos aspectos que necessitam serem modificados ou burlados na nossa intimidade, enfrentaremos angústias e conflitos existenciais. As oportunidades do aprendizado na convivência com o próximo e consigo mesmo não devem ser desperdiçadas.


1. Auto-Conhecimento

Para Eugênio Mussak (2003, p. 62,65),

Conhecimento é informação com significado, capaz de criar movimento, modificar fatos, encontrar caminhos, construir utilidade (...). Conhecimento é algo pessoal, propriedade de quem o detém, e não pode ser transferido de uma pessoa a outra por inteiro, com todas as suas características, sentimentos, detalhes e significados (p.62).


O conhece-te a ti mesmo, conforme nos ensinou um sábio da antiguidade (Sócrates), será o meio mais prático de transformação interior. Quando por livre e espontânea vontade, não nos dispomos a enveredar neste processo de auto-conhecimento, buscando identificar o porquê das nossas reações negativas aos fatores externos no relacionamento social, somos impulsionados pelos entre-choques afetivos com aqueles do nosso convívio (família, trabalho, grupos sociais) a nos conhecer. Aprendemos muito na convivência social, através de nossas reações com o meio e as manifestações que o meio nos provoca, atingindo-nos emocionalmente. No convívio com o próximo, aprendemos a identificar nossas reações indesejáveis de comportamento e a discipliná-las. O conhecer-se é o próprio processo de auto-conscientização do reconhecimento de nossas limitações e da mobilização de esforços em superá-las.

Os nossos pensamentos, sentimentos, palavras, ações refletem as crenças, valores, visão de mundo internalizadas através da educação. A educação dos sentimentos que geram estados de sofrimentos possibilitará alcançar uma maior compreensão quanto às suas origens, causas e consequências. Relacionaremos a seguir, conforme Ney Prieto Peres (1991, p.77 a 109), alguns dos sentimentos negativos de conotação “perturbadora” e como eles se manifestam no nosso cotidiano:


. Orgulho

Principais reações e características do tipo predominantemente orgulhoso:
- Amor próprio muito acentuado, contraria-se por pequenos motivos;
- reage explosivamente a quaisquer observações ou críticas de outrem em relação ao seu comportamento;
- necessita ser o centro de atenções, fazer e prevalecer sempre as suas próprias idéias;
- não aceita a possibilidade de seus erros, mantendo-se num estado de consciência fechado ao diálogo construtivo;
- menospreza as idéias do próximo;
- ao ser elogiado por quaisquer motivos, enche-se de uma satisfação presunçosa, como que se reafirmando na sua importância pessoal;
- preocupa-se muito com a sua aparência exterior, seus gestos são estudados, dá demasiada importância à sua posição social e ao prestígio pessoal;
- acha que todos os seus circundantes (familiares e amigos) devem girar em torno de si;
não admite e humilhar diante de ninguém, achando essa atitude um traço de fraqueza e falta de personalidade;
- não admite se humilhar diante de ninguém, achando essa atitude um traço de fraqueza e falta de personalidade;
- usa da ironia e do deboche para com o próximo nas ocasiões de contenda.


. Vaidade

A vaidade é decorrente do orgulho, e dela anda próxima. A vaidade, nas suas formas de apresentação, quer pela postura física, gestos estudados, retórica no falar, atitudes intempestivas, reações arrogantes:

. A Inveja

A inveja reflete a fragilidade em que vivemos, deixando-nos consumir em desejos inconsistentes e ilusórios. Esse sentimento desencadeia no ambiente de trabalho situações vexatórias e abusivas, ocasionando processos de assédio moral, constituindo-se num quadro patológico de gravidade, por não suportar o invejoso em conviver e compartilhar com outros colegas de trabalho o sucesso da equipe. Os talentos e competências alheias lhe são insuportáveis.


. Ciúme

O ciúme anda próximo da inveja. Ambos são expressões da cobiça, e se manifestam no nosso desejo de posse ou na nossa condição possessiva, ambiciosa, egoísta. Quando o ciúme se refere às pessoas do nosso relacionamento, é indício da paixão, do amor ainda condicionante, dominante, restritivo, exclusivista. O ciúme impõe condições.  Assim,quase sempre se origina a inconformação, o desespero, o desentendimento.


. Avareza

A avareza diz respeito igualmente ao apego específico ao dinheiro e aos objetos materiais que possuímos. O homem avaro é o egoísta que nega o auxílio pecuniário a quem lhe bate à porta, desprezando as oportunidades de servir e até mesmo de ouvir quem lhe venha pedir socorro. O avaro centraliza sua preocupação na aquisição do dinheiro ou nas diversas formas de enriquecimento. Para ele, o objetivo principal da existência é o dinheiro e que ele lhe proporciona para usufruto. O zelo demasiado quando relutamos em emprestar algumas das nossas quinquilharias, com receio de perdê-las ou desgastá-las, é uma forma de avareza, como também um aspecto de ciúme. A mania de guardar por tempo indeterminado, até mesmo sem usar jóias, roupas ou outros pertences pessoais, reagindo em dar a alguém que mais necessite.


. Ódio

O ódio é uma manifestação dos mais primitivos sentimentos do homem animal, que ainda guarda no espírito em evolução os resquícios do instinto de conservação, sob as formas de defesa, de amor-próprio. O ódio se manifesta desde os aspectos mais sutis, dissimulado na hipocrisia social e nas formas de antipatias, aos atos mais cruéis e brutais de violência. O ódio se apresenta como um sentimento, uma emoção incontida, um impulso que, ao nos dominar, expressamos através de palavras ofensivas, quando contraímos o coração, cerramos os maxilares, fechamos os punhos e soltamos faíscas vibratórias de baixo padrão, sintonizados com as entidades malévolas, que assim podem nos envolver, instigando-nos até ao crime. Os ódios são despertados pelas humilhações sofridas, ou quando injustiçados, maltratados, traídos no afeto, na confiança ou quando ofendidos. Junto ao ódio encontramos o rancor, que é a permanência dele, nas promessas feitas a nós mesmos de revide. a vingança é sua decorrência.

. Egoísmo

O egoísmo se funda na importância da personalidade (ego + ísmo) e conforme encontramos na wikipédia é o hábito ou a atitude de uma pessoa colocar seus interesses, opiniões, desejos, necessidades em primeiro lugar, em detrimento (ou não) do ambiente e das demais pessoas com que se relaciona. Neste sentido, é o antônimo de altruísmo


. Intolerância

O intolerante não perdoa, nem mesmo atenua as falhas humanas e, por isso, falta-lhe a moderação nas apreciações para com o próximo; vê apenas o lado errado das pessoas, o que em nada estimula o bem proceder; é a qualidade do indivíduo intransigente.


. Impaciência

É a incapacidade de suportar algo ou alguém, de se constranger ou de esperar. O indivíduo impaciente é tipicamente nervoso, apressado. O indivíduo impaciente torna-se intolerante com as falhas alheias, não respeitando o tempo do outro e suas limitações.

A compreensão do significado desses sentimentos, identificando como eles se manifestam no ser, torna-se um passo imprescindível para a mudança comportamental e consequente melhoria das relações intra e interpessoais. Empatia é a capacidade de se colocar no lugar da outra pessoa, de entender o seu estado de espírito.

Ouvir significa ter paciência e tolerância para aceitar a outra pessoa como ela é, com suas qualidades e defeitos, crenças e emoções, sem pré-julgamentos. Conforme nos diz Penha “Ouvir é mais que uma atitude de educação, é sinônimo de inteligência porque em geral, as pessoas têm sempre algo importante a nos dizer, que às vezes pode fazer toda a diferença no nosso próprio trabalho " (2008,93).

O conflito surge quando há a necessidade de escolha entre situações que podem ser consideradas incompatíveis. Todas as situações de conflito são antagônicas e perturbam a ação ou a tomada de decisões por parte da pessoa ou de grupos. É um fenômeno subjetivo e de difícil percepção. Segundo estudo de psicólogos especialistas em relacionamento humano, a eficiência em lidar com outras pessoas é muitas vezes prejudicada pela falta de habilidades, de compreensão e de trato interpessoal. As pessoas que têm mais habilidades em compreender os outros e têm traquejo interpessoal são mais eficazes no relacionamento humano.

Assim, através da educação dos nossos próprios sentimentos, estaremos desenvolvendo habilidades necessárias, alcançando o equilíbrio entre o pensar, sentir e agir e conseqüentemente, melhorando as nossas relações humanas e profissionais.

Referências
. JOLIVET, Régis. In: FONTANA, D. F. Filosofia do Vestibular. São Paulo, Saraiva, 1964, p. 73.
. Kardec, Allan. O Livro dos Espíritos: Filosofia Espiritualista. São Paulo, 51 º Edição,Lake, 1991.
. LAHR, C. In: FONTANA, D. F. Filosofia do Vestibular. São Paulo, 1964, p. 70.
. Mussak, Eugenio. Metacompetência: Uma nova visão do trabalho e da realização pessoal.são Paulo:Editora /gente, 2003, p.62,65.
. PENHA, Cícero Domingos.Atitude é querer:como a atitude faz a diferença na carreira, nos negócios e na vida.Rio de Janeiro:Qualitymark, 2008, p.93.
. PERES, Ney Prieto. Manual prático do Espírita. São Paulo:Editora Pensamento, 1990, p.78 a 109.
.Wikipedia. Disponível em http://pt.wikipedia.org/wiki/sentimento. Acesso : 21 de set.2010.

Educação Financeira

http://www.brasil.gov.br/sobre/economia/educacao-financeira


A Educação Financeira não consiste somente em aprender a economizar, cortar gastos, poupar e acumular dinheiro. É muito mais que isso. É buscar uma melhor qualidade de vida tanto hoje quanto no futuro, proporcionando a segurança material necessária para aproveitar os prazeres da vida e ao mesmo tempo obter uma garantia para eventuais imprevistos.
A famosa fábula da “Formiga e da Cigarra” exemplifica muito bem uma eterna questão que tentamos resolver diariamente: “Será melhor simplesmente aproveitar o dia de hoje ou nos preparar para o futuro”? Traduzindo isto em um exemplo prático, suponha que você esteja passeando em um shopping e passa por uma loja com aquela roupa fantástica que você sempre sonhou. Você não tem mais dinheiro para o mês. O que você faz?
  • compra a roupa no cartão, em 3 vezes, afinal você merece. Nunca se sabe o dia de amanhã, mas ele vai ser melhor com esta roupa nova;
  • não compra naquele momento. Mas volta para casa e começa a planejar o que fazer para economizar e comprá-la daqui a 3 meses.
  • não compra naquele momento e nem depois. Afinal você tem outros objetivos mais importantes e prioritários que você deseja cumprir antes da compra da roupa.
Existe uma resposta correta? Não. Aliás, você pode escolher respostas diferentes de acordo com o momento da sua vida. O mais importante é que você escolha a sua resposta de modo consciente, que conheça as implicações de sua decisão e tenha uma atitude equilibrada. Isto é Educação Financeira.
É, parece fácil, mas não é. O nosso objetivo aqui é ajudá-lo a buscar este equilíbrio na sua vida financeira. Não desista, mas também não espere soluções rápidas ou milagrosas. Dê um passo a cada dia. Pode não parecer, mas no longo prazo você vai se surpreender com os resultados!

2. ESTABELECENDO OBJETIVOS

A busca pela qualidade de vida no presente e no futuro envolve o estabelecimento de objetivos que podem ter valores e prazos diversos. Para algumas pessoas, este processo de definição de metas é algo que ocorre naturalmente, sem muita dificuldade.
Se este não é o seu caso, não se preocupe. Você faz parte da maioria! Mas isto não é desculpa para não tê-los. O seu objetivo pode ser fazer uma viagem no próximo ano, trocar de carro em 2 anos, comprar a casa própria em 10 anos ou simplesmente acabar com aquela dívida do cartão até o final do ano.
Provavelmente você irá constatar que possui muitos objetivos para poucos recursos. O passo seguinte é então priorizar os objetivos e, por fim, estabelecer metas de poupança. E sempre que você tiver que tomar uma decisão sobre “gastar ou não gastar”, pense no seu objetivo. Pense em como a sua decisão fará com que você fique mais perto ou mais longe da sua meta.
Para começar de uma maneira simples, estabeleça ao menos UM objetivo com relação ao seu dinheiro. Busque uma meta bem simples e de curto prazo, de modo que você consiga ver os resultados mais facilmente e vá ganhando confiança em si. Em pouco tempo você já estará buscando objetivos maiores e de longo prazo!

3. CONHECENDO E CONTROLANDO SEUS GASTOS

Você já teve aquela sensação que o seu salário simplesmente desapareceu, mas você não sabe como? Pois é, as pessoas geralmente sabem o quanto ganham, mas não sabem o quanto gastam. E muito menos aonde gastam.
Para mudar esta situação é necessário fazer um controle de despesas. Isto significa anotar diariamente cada despesa realizada e qual o meio de pagamento utilizado – dinheiro, cartão ou cheque. As despesas devem ser agrupadas em categorias – educação, alimentação, moradia, etc. – para que você possa realizar uma melhor análise. Feito isto, você poderá verificar as quantias gastas em cada categoria e então estabelecer um orçamento, um limite de gastos para cada categoria.
Caso você observe que suas despesas são superiores às receitas, você tem três opções:
  • aumentar as receitas;
  • diminuir as despesas;
  • e claro, a melhor das três, aumentar as receitas em conjunto com a diminuição de despesas.
O corte de gastos é algo doloroso de se fazer. Significa abrir mão, em muitos casos, daqueles pequenos prazeres que parecem fazer a vida valer mais a pena. Entretanto, este sacrifício de hoje será pequeno se comparado à alegria de conseguir alcançar o seu OBJETIVO.
Algumas ações como adiar a troca do carro, não comprar o último lançamento eletrônico, comparar preços de bens e serviços antes de adquiri-los podem significar reduções relevantes de despesas. Mas também não se esqueça dos gastos pequenos que parecem insignificantes, como aquele bombom diário depois do almoço ou a loteria semanal. Acumulados, eles podem se tornar os vilões do seu orçamento.
Acompanhe seus gastos com carinho. Você poderá perceber que em algumas categorias existem gastos excessivos. Ou então descobrir despesas desnecessárias, que poderiam ser adiadas. Acredite. Você vai se surpreender com os resultados!

4. FAÇA SEU DINHEIRO TRABALHAR POR VOCÊ

O controle e corte dos gastos é uma atividade não tão prazerosa, mas quando realizada com disciplina ela permite que você ganhe um novo empregado, só seu. Isso mesmo, o seu dinheiro agora irá trabalhar por você!
Tendo receitas superiores às despesas, o passo seguinte é investir. Quanto mais você conseguir economizar e investir, mais rápido você conseguirá atingir suas metas. É claro que quanto mais dinheiro você tiver para investir, melhor. Mas outro fator fundamental que muitas vezes não levamos em consideração é o tempo de investimento. Ele funciona como uma mola propulsora para os seus ganhos. É como se você ganhasse um prêmio por manter o seu dinheiro investido por mais tempo.
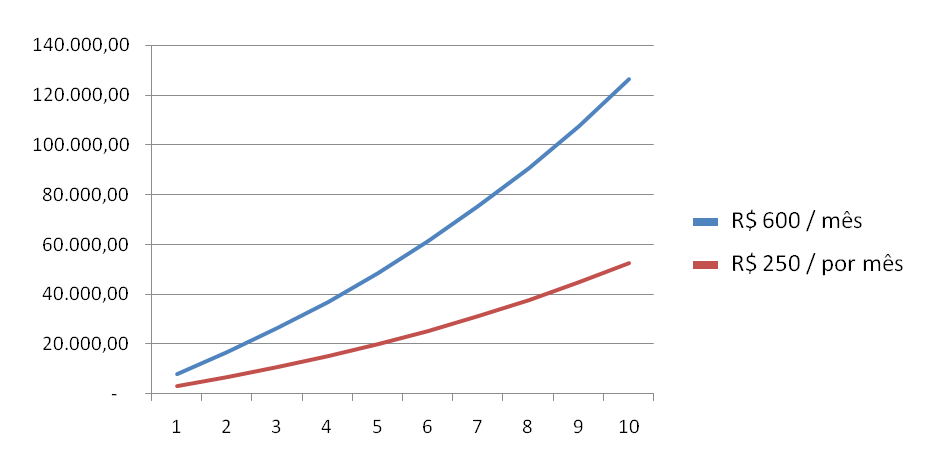
Para se ter uma idéia, investindo R$ 250 por mês a uma taxa de juros de 0,8% ao mês, tem-se em 5 anos cerca de R$ 20 mil. E em 10 anos, este valor sobe para quase R$ 52 mil.
Agora se você conseguir economizar R$ 600 por mês, os valores poupados sobem para R$ 48 mil em 5 anos e quase R$ 127 mil em 10 anos!
Veja como a diferença aumenta à medida que o tempo passa:
Educação Financeira
É claro que quanto antes você começar a investir melhor será. Mas se você ainda não começou, não pense que agora já é muito tarde. A verdade é que nunca é cedo ou tarde para começar, o mais importante é investir regularmente!
Outro fator relevante é a taxa de retorno de seu investimento. Obviamente, quanto maior, melhor. Mas lembre-se que usualmente retornos altos podem significar riscos elevados. Futuramente, iremos discutir a questão do retorno dos investimentos com maior profundidade.

5. DÍVIDAS

Ter dívidas não é necessariamente algo ruim, desde que tenhamos condições de pagá-las. Mas para muitos, possuir uma casa ou um automóvel só se torna possível através de um financiamento. O que devemos fazer quando necessitamos nos endividar é pesquisar por financiamentos com juros mais baixos e com parcelas que não comprometam a renda familiar mensal.
Para aqueles que ainda não estão endividados e necessitam tomar dinheiro emprestado, faz-se necessário conhecer a capacidade de endividamento e para isso é preciso ter um bom controle financeiro. Este controle deve ser capaz de apontar o valor das parcelas que se consegue pagar mensalmente. Será melhor ainda se tal controle ajudar a cortar gastos desnecessários de modo a providenciar dinheiro extra para quitar a dívida o quanto antes.
No caso daqueles que já possuem dívidas, ter um bom controle financeiro também facilita as coisas. Com ele é sempre possível descobrir fontes de recursos extras através de cortes de despesas não-essenciais. Este dinheiro adicional pode então ser usado no pagamento de parte da dívida, o que acarretará em menores despesas de juros e, conseqüentemente, mais dinheiro no futuro para outros objetivos.
E lembre-se: é essencial que você controle suas dívidas. E nunca deixar que suas dívidas acabem por controlá-lo!

6. APOSENTADORIA

Nosso conceito de aposentadoria não é aquele aonde se observa uma pessoa idosa desgastada depois de anos de trabalho. A aposentadoria pode chegar muito antes. A cena que preferimos ver é a de uma pessoa com espírito jovem fazendo as coisas que realmente gosta, seja curtindo a família, trabalhando em algo que lhe dê prazer ou viajando pelo mundo. Uma pessoa que possui segurança financeira e sente prazer em viver.
Muitas pessoas acreditam que isto é algo difícil demais para ser atingido. Realmente, não é algo que seja fácil, mas com disciplina e tomando as decisões financeiras corretas, isto é bastante possível.
Se você pretende se aposentar contando apenas com recursos do INSS ou então com recursos de algum fundo de pensão, há grandes chances de você acabar curtindo a vida apenas ao final dela. Para que a cena idealizada ocorra é preciso economizar recursos financeiros adicionais além das “oficiais”. Isto significa que você deve procurar poupar sempre e o máximo que puder, sempre levando em conta o equilíbrio que deve existir entre a qualidade de vida presente e a futura.
Mas só poupar não basta. Saber investir também é um fator crítico para o seu objetivo. E isto não é uma tarefa fácil, pois as opções que nos são apresentadas são muitas. Elas não incluem somente planos de previdência privadas, mas também quaisquer formas de investimento que nos permitam aumentar nosso patrimônio.
E quais são as opções de investimento que eu devo escolher? Bom, a resposta irá depender do seu perfil de risco, da sua disciplina e também de uma boa pesquisa. E, claro, de uma análise destas opções.
Planos de previdência privada apresentam como principal vantagem o benefício fiscal. No caso do PGBL, pode-se abater até 12% do salário bruto da base de cálculo do imposto de renda.
Além disso, o imposto de renda somente será pago no resgate ou no pagamento dos benefícios. Alguns planos possuem seguro de vida embutido e há ainda a possibilidade de se optar pela tabela regressiva de alíquotas de imposto de renda.
Como desvantagens, eles cobram uma taxa de carregamento, além da taxa de administração do fundo onde o recurso da previdência está aplicado. Isto faz com que em alguns casos, o benefício fiscal passe a ser menor do que os custos do plano. Outra questão é que planos de previdência privada geralmente são desenhados para aposentadoria em idade “avançada”.
O que deve ser feito é uma combinação de investimentos. A previdência privada pode lhe garantir uma aposentadoria tradicional tranqüila. Mas a aposentadoria dos sonhos deve vir da acumulação de patrimônio que lhe permita ser independente.

7. SEGUROS

Nós brasileiros somos um povo otimista. Costumamos acreditar que nada de mal irá nos ocorrer e isso faz com que normalmente não nos preparemos para os imprevistos que a vida nos reserva. E estes imprevistos podem gerar danos irreversíveis ao nosso bem-estar, inclusive financeiro.
Apesar de muitas vezes ser difícil evitar que tais imprevistos ocorram, podemos nos proteger das conseqüências causadas por eles. Assim, contratar seguros é algo extremamente importante para preservar nossa qualidade de vida.
Podemos encontrar seguros para quase tudo: para nossos bens (seguro de carro, casa, etc.), para nosso bem-estar (seguro saúde, seguro de vida, seguro contra invalidez, etc.), entre outros.
Para definir quais seguros devemos possuir, precisamos identificar o que necessitamos em cada momento de nossa vida. Como exemplo, um seguro de vida se faz necessário quando não temos patrimônio suficiente para garantir o bem-estar de nossa família. Quando deixamos de ter pessoas que dependam de nossa renda ou o patrimônio acumulado é mais do que suficiente para garantir todas as nossas necessidades futuras, possuir um seguro de vida se faz menos necessário.
A educação financeira tem por propósito auxiliar os consumidores na administração dos seus rendimentos, as suas decisões de poupança e investimento, consumir de forma consciente e ajudar evitar que se tornem vítimas de fraudes. Esta educação ganha importância com a grande aceleração nos mercados financeiros e de mudanças demográficas, econômicas e políticas [1].
Desde o surgimento do sistema capitalista as pessoas tiveram a necessidade de se adaptar ao novo conceito de dinheiro e suas variáveis mais complexas comparativamente aos sistemas anteriores. As novas relações de troca, domínio e poder fundamentaram as bases econômico-sociais vigentes ainda nos dias de hoje[2].
A educação financeira surge como resposta para orientar a tomada de decisões, informando sobre os serviços financeiros ofertados, sobre necessidades e desejos de consumo, de necessidades de poupança, financiamento e juros, investimentos e rendimentos. Pode ser entendida como o conjunto de informações que auxilia as pessoas a lidarem com a sua renda, com a gestão do dinheiro, com gastos e empréstimos monetários, poupança e investimentos de curto e longo prazo [2].
A difusão da educação financeira às pessoas impactaria na forma como estas poderiam aproveitar as oportunidades de produtos e serviços ofertados de uma forma consciente.

Índice

  [mostrar] 

[editar]Educação financeira pessoal

A área de finanças pessoais trata da forma como um indivíduo ou uma família administra sua renda. Diariamente decisões financeiras são tomadas e estas terão impacto na vida pessoal dos indivíduos. O estudo das finanças pessoais envolve conceitos e técnicas fundamentais para a existência de uma gestão eficiente da renda de uma família. A poupança pode produzir uma segurança necessária para a vida do indivíduo, assim como os investimentos de uma pessoa podem ser mais precisos e planejados de acordo com as suas necessidades de curto e longo prazo, resultando em ganhos maiores para a vida financeira das pessoas. Poupar exige o adiamento do consumo presente, visando o consumo de algo maior no futuro. Dois objetivos motivam as pessoas a poupar, sendo um deles a possibilidade de consumir mais em certo tempo e o outro as adversidades causadas pelo envelhecimento e a queda de produtividade para a geração de receitas suficientes para arcar com a despesas. [3].

[editar]Educação financeira no Brasil

No Brasil, as mudanças trazidas principalmente pela estabilização da economia e a queda da inflação alterou a forma como a população lida com seus recursos financeiros. A educação financeira pessoal é fundamental na sociedade brasileira, visto que influencia diretamente as decisões econômicas dos indivíduos e das famílias.[4]
Já pode ser observado o surgimento de iniciativas para a criação de um cenário que possibilite uma maior difusão de informações financeiras para a população. A alfabetização financeira é um processo de educação e de responsabilidade do país, das escolas, do governo e das instituições privadas, envolvendo vários atores sociais. A Bolsa de Valores de São Paulo (BOVESPA) disponibiliza à sociedade, com o seu Programa Educacional, conceitos sobre o tema educação financeira através de cursos e palestras. Este programa difunde informações a respeito de hábitos de poupança, tipos de investimentos e planejamento de finanças pessoais, além de orientar sobre a importância destes conceitos para o desenvolvimento da economia do país [5].
O Banco Central do Brasil (BACEN) desenvolveu o Programa de Educação Financeira para orientar melhor as pessoas sobre a importância do planejamento financeiro e também para auxiliar os indivíduos a entender melhor o funcionamento da economia, assim como de seus agentes e instrumentos. O Programa atua em vários níveis para a divulgação de informações financeiras para a sociedade, contendo programas para o ensino Fundamental e Médio, momento importante para a formação adulta [6].

[editar]Ensino de finanças pessoais

Os participantes no processo de educação financeira são as escolas, as empresas, o governo, as instituições financeiras, e outros, como as organizações não-governamentais. Alguns autores afirmam que se a criança desenvolve os moldes comportamentais e cognitivos antes e durante a escola elementar, a educação financeira deve ocorrer durante os primeiros estágios de desenvolvimento comportamental e cognitivo.[7] Para outros a educação é a grande ferramenta para a redução de desigualdades sociais, evidenciando a importância da educação para o crescimento financeiro de uma pessoa, uma sociedade e um país. É notória esta relação quando se analisa grandes nações que despertaram para o crescimento econômico a partir da educação, o que possibilitou o aumento da renda da sua população.

Educação Infantil


A educação infantil, educação pré-escolar ou educação pré-primária consiste na educação das crianças antes da sua entrada no ensino obrigatório. É ministrada normalmente no período compreendido entre os zero e os seis anos de idade de uma criança. Neste tipo de educação, as crianças são estimuladas - através de atividades lúdicas e jogos - a exercitar as suas capacidades motoras e cognitivas, a fazer descobertas e a iniciar o processo de alfabetização.

Internacionalmente, à educação infantil ou pré-escolar corresponde normalmente o nível 0 definido pela ISCED. Contudo, em algunssistemas educativos, este tipo de educação pode incluir a que é ministrada a crianças de idade inferior a três anos, portanto a um nível inferior ao do ISCED 0.
A educação infantil ou pré-escolar é ministrada em estabelecimentos educativos de vários tipos como berçários, creches, pré-escolas,jardins de infância, infantários ou jardins-escola.


Origem da educação infantil no Mundo

O modo de lidar com as crianças na idade média era baseado em alguns costumes herdados da Antiguidade. O papel das crianças era definido pelo pai. Os direitos do pai no mundo grego que o pai, além de incluir total controle sobre o filho, incluía também de tirar-lhe a vida, caso o rejeitasse. No mundo germânico, além do poder do pai exercido no seio da família, existia o poder patriarcal, exercido pela dominação política e social. Nas sociedades antigas, o status da criança era nulo. Sua existência no meio social dependia totalmente da vontade do pai, podendo, no caso das deficientes e das meninas, ser mandadas para prostíbulos em lugar de serem mortas, em outros casos, (as pobres) eram abandonadas ou vendidas. Com a ascensão do cristianismo, o modo de lidar com as crianças mudou, apesar da mudança ter sido um processo lento. Maria Montessori foi uma das precursoras do tema.

[editar]Educação infantil no Brasil

Só em 1988 a educação infantil teve início ao seu reconhecimento, quando pela primeira vez, foi colocada como parte integrante da Constituição, depois em 1990, com o Estatuto da Criança e do adolescente (ECA, Lei federal 8069/90), entre os direitos estava o de atendimento em creches e pré-escolas para as crianças até os 6 anos de idade. Pela primeira vez na história, uma Constituição do Brasil faz referência a direitos específicos das crianças, que não sejam aqueles circunscritos ao âmbito do Dierito da Família. Também pela primeira vez, um texto constitucional define claramente como direito da criança de 0 a 6 anos de idade e dever do Estado, o atendimento em creche e pré-escola.2 (CAMPOS, ROSEMBERG, FERREIRA, 1995, p.17 e18) Posteriormente, entramos em um período de debate em torno da Lei de Diretrizes e Bases da Educação Nacional (LDB), período que se estendeu até meados da década de 90. Nesse período, sem a aprovação da LDB, a lei maior, o Ministério da Educação em conjunto com outros segmentos define uma política nacional para educação infantil, propondo a criação de uma Comissão Nacional de Educação Infantil (CNEI), que a visão de formular e implementar políticas na área, atuando de 1993 a 1996. Em 1994, aconteceu a Conferência Nacional de Educação para Todos, e um dos eventos preparatórios à conferência foi o I Simpósio Nacional de Educação Infantil, que aprovou a Política Nacional de educação Infantil, com o apoio da CNEI. A partir da Constituição de 1988, do Estatuto da Criança e do Adolescente em 1990 (ECA, Lei Federal 8069/90) e da Lei de Diretrizes e Bases da Educação Nacional em 1996, lei 9394/96 (BRASIL, 1996), a Educação Infantil foi colocada como a primeira etapa da Educação Básica no Brasil, abrangendo as crianças de 0 a 6 anos, concedendo-lhes um olhar completo, perdendo seu aspecto assistencialista e assumindo uma visão e um caráter pedagógico. Nesse momento acontece a Municipalização, a Educação Infantil passa a ser responsabilidade dos Municípios, com certo vínculo de verba com o Estado. De acordo com Faria (1999, p.68)Apenas hoje no Brasil, ou melhor, felizmente hoje, dez anos depois de promulgada a primeira Constituição que garante o direito à educação das crianças de 0 a 6 anos em creches e pré-escolas estamos tentando regulamentar as instituições de educação infantil.3 .No Brasil, por volta da década de 1970, com o aumento do número de fábricas, iniciaram-se os movimentos de mulheres e os de luta por creche, resultando na necessidade de criar um lugar para os filhos da massa operária, surgindo então as creches, com um foco totalmente assistencialista, visando apenas o “cuidar”. Pois segundo Faria (1999, p.25). Se os anos 70 voltaram-se para a mulher, nos anos 80, essa mulher voltou-se para as crianças. Foram, em geral, as feministas intelectualizadas de classe média, e que eram contra a ditadura, que passaram a pesquisar sobre a infância e assessorar os governos progressistas que, atendendo às reivindicações populares, prometeram creches nas suas campanhas eleitorais.1 .
Barreto (2008, p.24) coloca que atenção à Educação Infantil no Brasil é decorrente das últimas duas décadas de reflexões, pois a partir da LDB a Educação Infantil passou a ser o início da Educação Básica, buscando abolir a visão assistencialista e com o olhar na formação dos profissionais que atuam nessa área.4

[editar]Legislação

No Brasil considera-se como educação infantil 5 o período de vida escolar em que se atende, pedagogicamente, crianças com idade entre 0 e 5 anos e 11 meses. A Lei de Diretrizes e Bases da Educação Nacional chama o equipamento educacional que atende crianças de 0 a 3 anos de "creche". O equipamento educacional que atende crianças de 4 a 6 anos se chama "pré-escola". Na educação infantil a avaliação far-se-á mediante acompanhamento a registro do seu desenvolvimento, sem o objetivo de promoção, mesmo para o acesso ao ensino fundamental.
Recentes medidas legais modificaram o atendimento das crianças PRÉ-ESCOLA, pois alunos com seis anos de idade devem obrigatoriamente estar matriculados no primeiro ano do Ensino Fundamental6 .
Os dispositivos legais que estabeleceram as modificações citadas são os seguintes:
  • O Projeto de Lei nº 144/2005, aprovado pelo Senado em 25 de janeiro de 2006, estabelece a duração mínima de 9 (nove) anos para o ensino fundamental, com matrícula obrigatória a partir dos 6 (seis) anos de idade. Essa medida deverá ser implantada até 2010 pelos Municípios, Estados e Distrito Federal. Durante esse período os sistemas de ensino terão prazo para adaptar-se ao novo modelo de pré-escolas, que agora passarão a atender crianças de 4 e 5 anos de idade.
Esta lei foi altera pela lei número 12.796 que altera a lei que estabelece as diretrizes e bases da educação nacional. Como novidade, o texto muda o artigo 6º tornando "dever dos pais ou responsáveis efetuar a matrícula das crianças na educação básica a partir dos 4 anos de idade".
O Brasil sempre sofreu a influência de métodos de ensino de outros países. Essa influência se nota na grande quantidade de colégios particulares estrangeiros no país, principalmente os colégio de ensino bilíngue, no qual as crianças desde cedo tem o contato com uma língua estrangeira, além da língua pátria. No começo do século XX muitas escolas, hoje ditas tradicionais, se estabeleceram pelo país.

[editar]Situação atual

Apenas 18,4% da população de 0 a 3 anos estão matriculados em creches, segundo dados de 2009. Na pré-escola, a situação é um pouco melhor: cerca de 80% dos brasileiros de 4 e 5 anos estão na escola, mas ainda há uma demanda grande a ser atendida. Em São Paulo (SP), por exemplo, 125 mil crianças esperam por uma vaga em creche e 42 mil na pré-escola.7


http://programa-pai.blogspot.com.br/

Educação Ambiental

É repensar a sociedade consumista para uma economia verde, com:
1)Conscientização de crianças e Jovens 
2)Participação social e controle social
3)Conhecimento e informação
4)Instrumentos
5)Gestão
6)Controle: Definir o modelo e aplicar a fiscalização
7)Diagnósticar e Mapear os modelos de Negócios e agregar valor e potencializar
8)Integrar os Órgãos em rede
9)Criar depósito ou bolsa de resíduos

Metodologia:
1)Separe orgânico e inorgânico
2) lave o material
3) Reuse o que for possível
4) Use 2 lixeiras (orgânico e inorgânico) tampadas 

"Na natureza na se cria nada se perde tudo se transforma" Lavosier
"Pensar Globalmente, e agir localmente" Autor desconhecido

Videos Yotube

Augusto cury - A educação 9,5'


Augusto Cury o Futuro da educação 72'